Domain verwirbelung.de kaufen?
Wir ziehen mit dem Projekt
verwirbelung.de um.
Sind Sie am Kauf der Domain
verwirbelung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verwirbelung.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
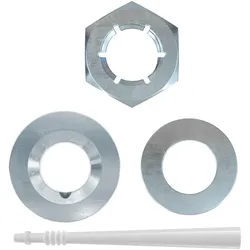
Dynamik Set M20 RDas fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 50 [mm] Dicke: 13 [mm] Min. Dicke des Anbauteils: 20 [mm] Passend zu: FAZ II Plus M20 R330,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dynamik Set M24 RDas fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 55 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24 R447,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur Tanz des Glücks klar; schwarz", klar, schwarz, B:26cm H:39cm T:10cm, Kunstharz, Dekofiguren, Lebensfreude Bewegung Dynamik Emotion KunstfigurDie Skulptur Tanz des Glücks fängt Leichtigkeit und Lebensfreude in einer eleganten Form ein. Die strukturierte Gestaltung wirkt hochwertig und unterstreicht die Dynamik der stilisierten Frauenfigur, während die Kombination aus klarer Optik und...64,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Dynamik Set M24Das fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 54 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24110,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hera Dynamik-Controller 20805005011Ausführung=dynamischGeeignet für Außengebrauch=neinDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DSI=neinDimmung DMX=neinDimmung Potentiometer (geräteintegriert)=neinDimmung LineSwitch=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung RF=neinDimmung Sine Wave Reduction=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinKonstant-Lichtstrom-Regelung=neinOhne Dimmfunktion=neinGehäuse=ohne (Platinenmontage)Geeignet für Konstantstrom=neinGeeignet für Konstantspannung=jaAusgangsspannung=24 VAusgangsstrom=42..2000 mAGeeignet für Gleichspannung (Primärseite)=jaAusgangsleistung=1..48 WLeistungsaufnahme=48 WSchutzart (IP)=IP20Schutzklasse=IIILänge=50 mmBreite=10 mmHöhe=10 mmBedienung über Bluetooth=neinKompatibel mit Apple HomeKit=neinKompatibel...13,55 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dynamik Set M20 RDas fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 50 [mm] Dicke: 13 [mm] Min. Dicke des Anbauteils: 20 [mm] Passend zu: FAZ II Plus M20 R330,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dynamik Set M24 RDas fischer Dynamik Set ist die universelle Systemkomponente für dynamische Belastungen. Durch die im Set enthaltene Verfüllscheibe wird eine lückenlose Verfüllung des Ringspaltes ermöglicht und somit eine sichere Lastübertragung gewährleistet. Das Set kann in Vor- und Durchsteckmontage genutzt werden. Technische Daten: Außen-Ø: 55 [mm] Dicke: 17 [mm] Min. Dicke des Anbauteils: 24 [mm] Passend zu: FAZ II Plus M24 R447,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Ähnliche Suchbegriffe für Abschreibungen
-
Skulptur GILDE "Skulptur Tanz des Glücks klar; schwarz", klar, schwarz, B:26cm H:39cm T:10cm, Kunstharz, Dekofiguren, Lebensfreude Bewegung Dynamik Emotion KunstfigurDie Skulptur Tanz des Glücks fängt Leichtigkeit und Lebensfreude in einer eleganten Form ein. Die strukturierte Gestaltung wirkt hochwertig und unterstreicht die Dynamik der stilisierten Frauenfigur, während die Kombination aus klarer Optik und...64,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Breton, André: Umlauf NadjaUmlauf Nadja , »Weder dynamisch noch statisch sehe ich die Schönheit, sondern so, wie ich dich gesehen habe. So wie ich gesehen habe, was zur festgesetzten Stunde und für eine festgesetzte Zeit - und ich hoffe und glaube mit ganzer Seele, daß sie sich noch einmal werden festsetzen lassen - dich mit mir harmonieren ließ.«Nadja ist die Geschichte einer zufälligen Begegnung, die zugleich die Aktualisierung einer lange bestehenden, äußerst intensiven Bekanntschaft zu sein scheint. Nadja wird geschildert als eine junge Frau, die auf geheimnisvolle Weise mit dem Erzähler vertraut ist und sich rein intuitiv seinem Leben und seinen Gedanken nähert.Diese Erzählung, 1928 erschienen (und 1963 vom Autor revidiert), gehört längst zu den Standardwerken des Surrealismus und ist eine »Basisschrift der klassischen Moderne« (Karl Heinz Bohrer). André Breton (1896-1966) beschließt sie programmatisch mit einer berühmt gewordenen Definition der Schönheit: »Die Schönheit wird KONVULSIV sein oder sie wird nicht sein.« , Elektromotorenteile > Elektromotoren & -teile , Auflage: 4. Auflage, Erscheinungsjahr: 20020304, Produktform: Leinen, Beilage: Lesebändchen, Titel der Reihe: Bibliothek Suhrkamp#1351#, Autoren: Breton, André, Übersetzung: Schwibs, Bernd, Auflage: 02004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit zahlreichen Fotografien und einigen Faksimiles, Keyword: 20. Jahrhundert; André Breton; BS 1351; BS1351; Begegnung; Bibliothek Suhrkamp 1351; Faszination; Frankreich; Klassiker; Liebe; Nadja; Paris; Psychiatrie; Roman; Schönheit; Surrealismus; Zufall, Fachschema: Französische Belletristik / Roman, Erzählung~Surrealismus~Frankreich / Roman, Erzählung, Humor, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Frankreich, Style: Surrealismus, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: fre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 180, Breite: 118, Höhe: 20, Gewicht: 210, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.